
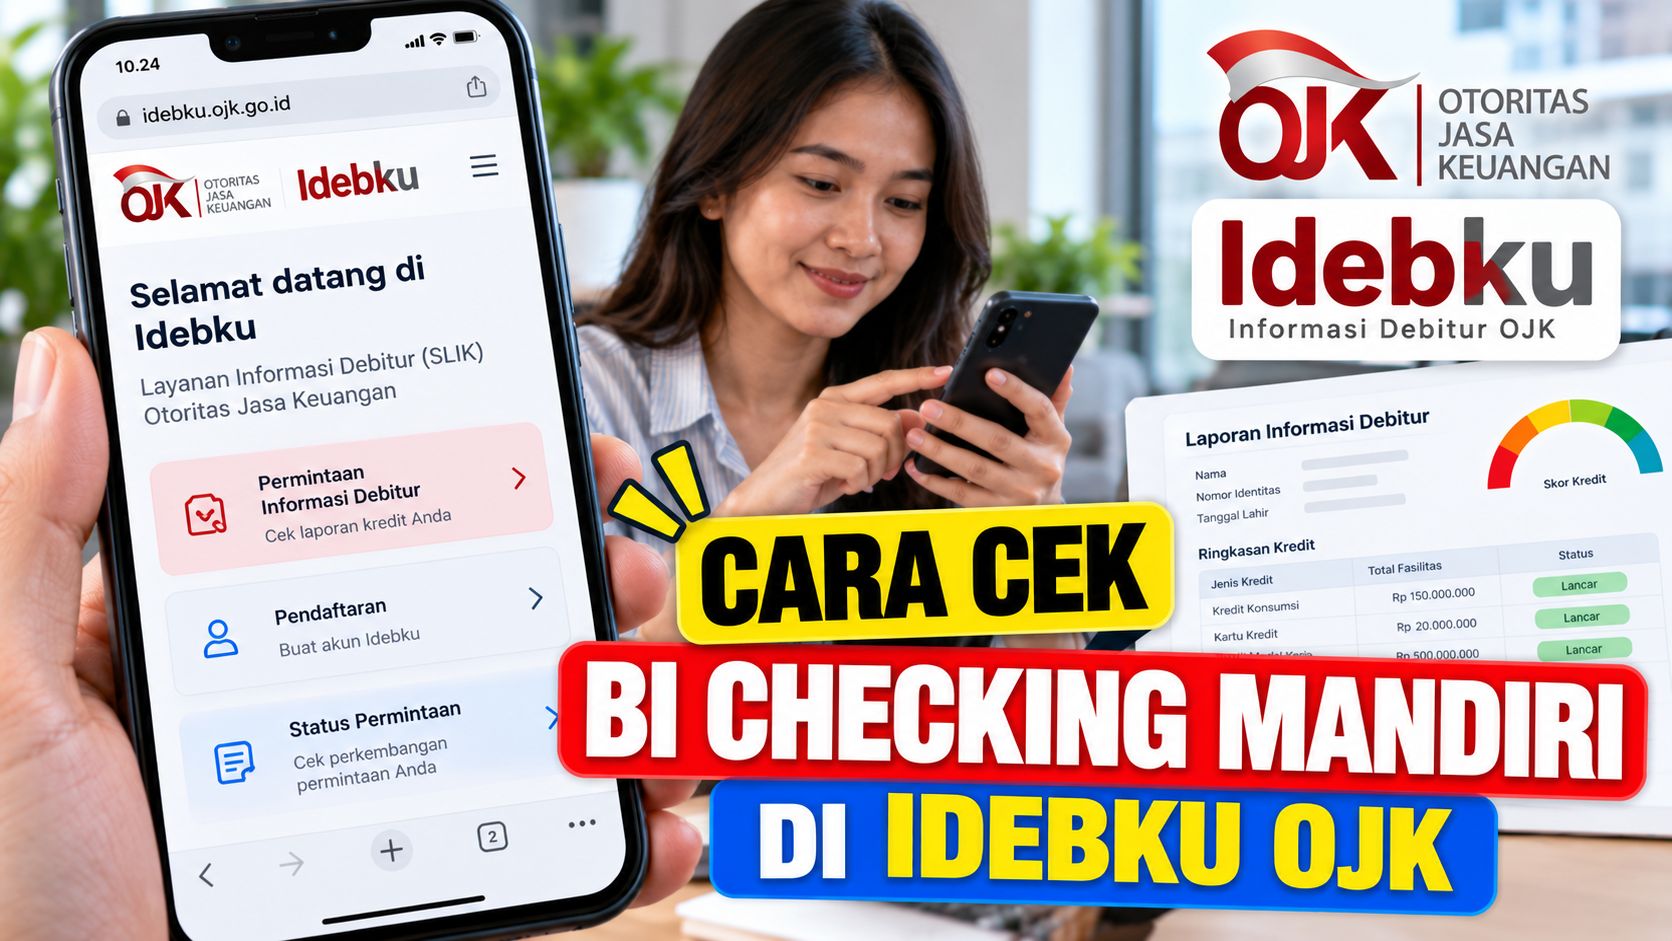
Istilah BI Checking masih sering digunakan masyarakat, meskipun layanan pencatatan informasi debitur kini dikenal sebagai Sistem Layanan Informasi Keuangan (SLIK) yang dikelola Otoritas Jasa Keuangan (OJK). Untuk mengetahui data tersebut, masyarakat dapat mengajukan permintaan Informasi Debitur atau iDeb melalui kanal resmi yang disediakan OJK.
Cara cek BI Checking mandiri di iDebKu OJK bisa dilakukan secara online menggunakan ponsel atau komputer. Prosesnya mengharuskan pemohon mengisi data identitas dan mengikuti verifikasi sesuai petunjuk layanan. Hasil pemeriksaan dapat membantu mengenali riwayat kredit, tetapi tidak otomatis menjamin pengajuan pinjaman akan disetujui atau ditolak.
Langkah Cek BI Checking Mandiri di iDebKu OJK Lewat HP
OJK menyediakan layanan iDebKu untuk masyarakat yang ingin mengajukan permintaan informasi debitur secara mandiri. Layanan ini dapat diakses melalui situs resmi https://idebku.ojk.go.id tanpa harus mengunduh aplikasi dari pihak ketiga.
Berikut langkah-langkah yang dapat diikuti.
1. Buka situs resmi iDebKu OJK
Gunakan browser di HP, seperti Chrome atau Safari, kemudian buka alamat idebku.ojk.go.id. Pastikan alamat situs benar sebelum memasukkan informasi identitas.
Pada halaman utama, tersedia menu Pendaftaran untuk mengajukan permintaan informasi debitur dan Status Layanan untuk memantau permohonan yang sudah dikirim.
Pengecekan sebaiknya dilakukan melalui situs resmi tersebut. Hindari tautan dari pesan yang tidak dikenal, terutama jika meminta biaya pencairan hasil, kata sandi, atau kode OTP.
2. Pilih menu pendaftaran
Tekan menu Pendaftaran untuk memulai pengajuan iDeb. Sistem akan meminta sejumlah informasi awal guna memeriksa ketersediaan layanan.
Isi jenis debitur, kewarganegaraan, jenis identitas, dan nomor identitas sesuai petunjuk yang muncul. Untuk warga negara Indonesia yang mengajukan sebagai individu, identitas yang digunakan umumnya berupa KTP.
Masukkan kode captcha jika diminta, lalu lanjutkan ke tahap berikutnya. Jika layanan belum tersedia atau kuota tidak dapat dipilih, ikuti informasi yang muncul pada sistem.
3. Isi formulir data diri dengan benar
Setelah pemeriksaan awal, lengkapi formulir registrasi. Informasi yang diminta dapat mencakup nama lengkap, nomor identitas, tempat dan tanggal lahir, alamat, alamat email aktif, nomor telepon, serta tujuan permohonan.
Pastikan seluruh data sesuai dengan dokumen identitas. Kesalahan penulisan nama, nomor KTP, atau alamat email dapat menyulitkan proses verifikasi maupun penerimaan hasil.
Gunakan alamat email yang masih aktif dan bisa dibuka. Jangan memasukkan alamat email milik orang lain jika tidak memiliki akses yang sah terhadap akun tersebut.
4. Unggah dokumen sesuai petunjuk
Ikuti instruksi sistem untuk mengunggah dokumen identitas dan melakukan verifikasi wajah atau swafoto apabila diminta. Pastikan foto terlihat jelas, tidak terpotong, dan sesuai dengan ketentuan yang tertera pada halaman pendaftaran.
Karena dokumen tersebut berisi informasi pribadi, lakukan pengunggahan hanya melalui situs resmi. Jangan mengirim foto KTP atau swafoto kepada nomor yang mengaku sebagai petugas tanpa memastikan keaslian kanalnya.
5. Simpan nomor pendaftaran
Setelah permohonan berhasil dikirim, simpan nomor pendaftaran yang diberikan oleh sistem. Nomor tersebut dibutuhkan untuk memeriksa perkembangan permohonan melalui menu Status Layanan.
Periksa status pengajuan secara berkala mengikuti petunjuk iDebKu. Waktu pemrosesan dan pengiriman hasil mengikuti ketentuan layanan yang berlaku, sehingga sebaiknya tidak berpatokan pada informasi lama yang belum tentu masih sesuai.
6. Periksa hasil iDeb melalui email
Setelah permohonan selesai diproses, hasil informasi debitur akan disampaikan melalui mekanisme yang ditentukan OJK, termasuk melalui email sesuai prosedur layanan.
Buka dokumen hasil dan periksa identitas, daftar fasilitas kredit atau pembiayaan, serta status pembayaran yang tercatat. Jika hasil belum diterima, periksa folder spam atau promosi pada email dan pantau status layanan menggunakan nomor pendaftaran.
Menurut keterangan resmi OJK, permintaan informasi debitur dapat dilakukan secara daring melalui iDebKu maupun secara langsung melalui kantor OJK. Panduan terbaru pada situs iDebKu sebaiknya menjadi acuan utama jika tampilan menu atau tahapan pendaftaran berubah.
Apa Itu BI Checking dan Apa Bedanya dengan SLIK OJK?
BI Checking merupakan istilah lama yang masih banyak digunakan masyarakat untuk menyebut pemeriksaan riwayat kredit. Sebelumnya, pencatatan informasi debitur dikenal melalui Sistem Informasi Debitur (SID). Kini, layanan informasi tersebut berada dalam Sistem Layanan Informasi Keuangan atau SLIK yang dikelola OJK.
SLIK membantu menyediakan informasi keuangan yang dapat digunakan lembaga jasa keuangan dalam proses penilaian kredit atau pembiayaan. Data yang tersedia bersumber dari laporan lembaga jasa keuangan yang menjadi pelapor, sesuai cakupan dan ketentuan yang berlaku.
Informasi debitur dapat memuat identitas, fasilitas kredit atau pembiayaan, serta informasi terkait pembayaran. Data tersebut dapat menjadi salah satu bahan pertimbangan ketika bank atau lembaga pembiayaan mengevaluasi permohonan pinjaman.
OJK menegaskan pada halaman resmi iDebKu bahwa informasi dalam SLIK bersifat netral dan bukan daftar hitam atau blacklist. Keputusan memberikan kredit tetap menjadi kewenangan masing-masing lembaga keuangan berdasarkan analisis yang dilakukan.
Dengan demikian, memiliki catatan kredit tertentu tidak otomatis menjamin pengajuan pinjaman ditolak. Sebaliknya, hasil yang terlihat baik juga tidak menjamin pinjaman akan disetujui karena lembaga keuangan dapat mempertimbangkan penghasilan, kemampuan membayar, jenis pekerjaan, dan persyaratan lainnya.
Cara Membaca Hasil BI Checking atau iDeb SLIK OJK
Setelah menerima dokumen iDeb, perhatikan bagian informasi fasilitas kredit dan kolektibilitas. Kolektibilitas menunjukkan kualitas pembayaran kredit atau pembiayaan berdasarkan data yang dilaporkan.
Secara umum, terdapat lima kategori kolektibilitas yang perlu diketahui.
| Kode | Kategori | Gambaran umum |
|---|---|---|
| Kol 1 | Lancar | Kewajiban pembayaran tercatat lancar sesuai ketentuan |
| Kol 2 | Dalam Perhatian Khusus | Terdapat kondisi pembayaran yang perlu diperhatikan |
| Kol 3 | Kurang Lancar | Kredit atau pembiayaan tercatat kurang lancar |
| Kol 4 | Diragukan | Kualitas kredit atau pembiayaan masuk kategori diragukan |
| Kol 5 | Macet | Kredit atau pembiayaan masuk kategori macet |
Untuk memahami status secara tepat, jangan hanya melihat kode kolektibilitas. Periksa pula nama lembaga pelapor, jenis fasilitas, jumlah kewajiban, posisi data, dan keterangan lain yang tercantum dalam dokumen.
Rincian keterlambatan dan penetapan kualitas kredit mengikuti ketentuan yang berlaku bagi masing-masing jenis lembaga jasa keuangan. Karena itu, jika terdapat data yang membingungkan, mintalah penjelasan dari lembaga yang melaporkan fasilitas tersebut atau konsultasikan kepada OJK melalui kanal layanan resminya.
Bagaimana Jika Riwayat Kredit Bermasalah?
Jika hasil iDeb menunjukkan tunggakan atau status pembayaran yang tidak sesuai harapan, langkah pertama adalah mengidentifikasi fasilitas kredit yang tercatat. Pastikan apakah informasi tersebut berasal dari pinjaman yang masih aktif, fasilitas yang sudah dilunasi, atau data yang perlu dikonfirmasi.
Jika memang terdapat tunggakan, hubungi lembaga pemberi pinjaman untuk meminta rincian kewajiban dan membahas penyelesaian sesuai kemampuan keuangan. Simpan bukti pembayaran serta komunikasi resmi yang berkaitan dengan penyelesaian kewajiban.
Apabila pinjaman sudah lunas tetapi data belum diperbarui, hubungi lembaga keuangan yang melaporkan fasilitas tersebut. Siapkan bukti pelunasan dan dokumen pendukung agar pemeriksaan dapat dilakukan berdasarkan informasi yang jelas.
OJK pada 2026 juga mengumumkan optimalisasi SLIK yang mencakup percepatan pembaruan informasi kredit atau pembiayaan oleh pelaku usaha jasa keuangan menjadi paling lambat tiga hari kerja setelah pelunasan, sesuai kebijakan yang mulai berlaku pada 1 Juli 2026. Jika data belum berubah setelah pelunasan, peminjam tetap perlu mengonfirmasi status pembaruan kepada lembaga terkait.
Hindari tawaran jasa yang menjanjikan penghapusan riwayat kredit bermasalah secara instan dengan imbalan uang. Perbaikan data harus mengikuti mekanisme resmi, sedangkan kewajiban kredit yang benar-benar masih ada perlu diselesaikan sesuai perjanjian.
Apakah Cek BI Checking Mandiri di iDebKu OJK Dipungut Biaya?
Permohonan informasi debitur melalui kanal resmi OJK merupakan layanan yang dapat diajukan sendiri oleh debitur. Gunakan situs iDebKu untuk memeriksa prosedur, persyaratan, dan ketentuan terbaru yang berlaku pada saat pengajuan.
Berhati-hatilah jika ada pihak yang meminta transfer biaya dengan alasan mempercepat penerbitan hasil atau memperbaiki skor kredit. Jangan memberikan uang atau dokumen pribadi kepada perantara yang tidak memiliki kewenangan jelas.
Jika mengalami kendala saat mengakses iDebKu, gunakan informasi kontak resmi OJK yang tercantum pada situsnya. OJK menyediakan layanan kontak konsumen melalui kanal resmi, termasuk nomor telepon 157. Pastikan kembali informasi kontak pada situs OJK sebelum menghubungi layanan tersebut.
Cek BI Checking Sebelum Mengajukan Pinjaman
Melakukan cek BI Checking mandiri di iDebKu OJK membantu masyarakat memahami informasi kredit yang tercatat sebelum mengajukan KPR, kredit kendaraan, kartu kredit, atau fasilitas pembiayaan lainnya.
Prosesnya dapat dimulai dengan membuka situs resmi iDebKu, mengisi formulir pendaftaran, mengunggah dokumen sesuai instruksi, menyimpan nomor pendaftaran, lalu memantau hasil melalui kanal yang ditentukan. Setelah dokumen diterima, periksa identitas, fasilitas kredit, dan status pembayaran dengan teliti.
Jika terdapat tunggakan atau data yang tidak sesuai, hubungi lembaga pelapor untuk meminta klarifikasi dan ikuti prosedur perbaikan yang berlaku. Jangan mengandalkan jasa penghapusan data yang menjanjikan hasil instan.
Pemeriksaan riwayat kredit bukan jaminan persetujuan pinjaman, tetapi dapat membantu calon debitur memahami kondisi keuangannya dan menyiapkan langkah yang diperlukan sebelum mengajukan pembiayaan.
