
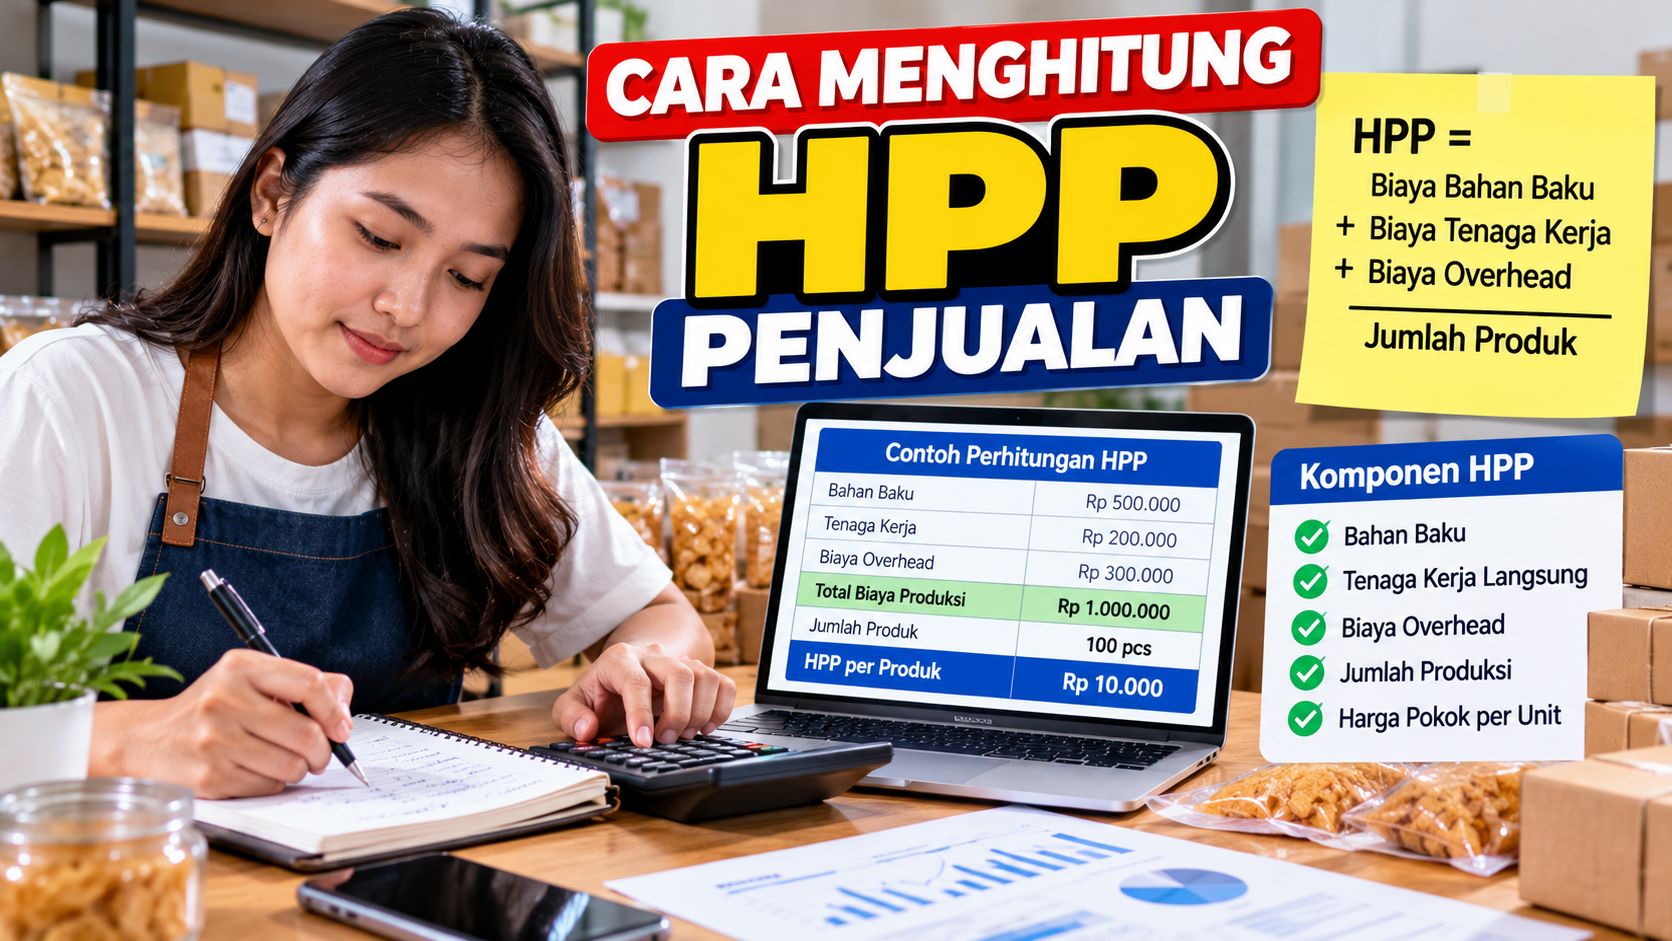
Cara menghitung HPP penjualan penting dipahami oleh pemilik toko, pedagang online, distributor, hingga perusahaan manufaktur. Dengan mengetahui HPP, pelaku usaha bisa memperkirakan laba kotor, menentukan harga jual yang masuk akal, dan mengevaluasi apakah kegiatan bisnis sudah berjalan secara efisien.
Kesalahan menghitung biaya barang yang terjual dapat membuat laporan laba rugi tidak mencerminkan kondisi usaha sebenarnya. Penjualan mungkin terlihat tinggi, tetapi keuntungan yang diperoleh ternyata jauh lebih kecil karena ada biaya pembelian atau persediaan yang belum diperhitungkan dengan benar.
Apa Itu HPP Penjualan dalam Akuntansi?
Harga pokok penjualan (HPP) adalah biaya yang berkaitan dengan barang atau produk yang telah terjual dalam suatu periode akuntansi. Dalam perusahaan dagang, HPP terutama berasal dari biaya memperoleh barang yang kemudian dijual kembali kepada pelanggan.
Pada perusahaan manufaktur, perhitungannya lebih kompleks karena mencakup biaya produksi barang, seperti bahan baku, tenaga kerja langsung, dan biaya overhead produksi yang dialokasikan sesuai kebijakan akuntansi.
HPP berbeda dari seluruh biaya operasional perusahaan. Pengeluaran seperti biaya pemasaran, administrasi kantor, dan biaya operasional lain yang tidak termasuk dalam biaya perolehan atau produksi barang umumnya dicatat secara terpisah dalam laporan laba rugi.
Sebagai contoh, sebuah toko membeli 100 unit produk dengan total biaya Rp5 juta. Jika selama periode berjalan hanya 70 unit yang terjual, biaya pembelian untuk 70 unit tersebut menjadi dasar HPP, dengan asumsi tidak ada perubahan biaya lain dan penilaian persediaannya sesuai metode yang digunakan.
Artinya, HPP berhubungan dengan barang yang sudah terjual, bukan sekadar jumlah uang yang dikeluarkan untuk membeli stok.
Mengapa Cara Menghitung HPP Penjualan Penting?
Perhitungan HPP memiliki pengaruh langsung terhadap penilaian kinerja keuangan perusahaan. Informasi ini membantu pemilik usaha memahami hubungan antara pendapatan penjualan dan biaya barang yang berhasil dijual.
Berikut beberapa manfaatnya.
1. Mengetahui laba kotor perusahaan
Laba kotor diperoleh dengan mengurangi penjualan bersih dengan HPP. Angka ini menunjukkan sisa pendapatan setelah biaya barang yang terjual diperhitungkan, sebelum dikurangi beban operasional lainnya.
Misalnya, penjualan bersih sebuah toko mencapai Rp20 juta, sedangkan HPP sebesar Rp13 juta. Laba kotornya adalah Rp7 juta.
Namun, angka tersebut belum merupakan laba bersih. Perusahaan masih perlu memperhitungkan biaya sewa, gaji administrasi, pemasaran, bunga, pajak, dan beban lain yang relevan.
2. Menentukan harga jual yang sesuai
HPP menjadi salah satu dasar dalam menetapkan harga jual. Tanpa perhitungan biaya yang memadai, pelaku usaha berisiko menetapkan harga terlalu rendah sehingga margin keuntungan tidak cukup untuk menutup beban bisnis.
Sebaliknya, harga jual yang terlalu tinggi tanpa mempertimbangkan kondisi pasar bisa membuat produk sulit bersaing.
Karena itu, penentuan harga perlu mempertimbangkan HPP, target margin, harga pesaing, daya beli konsumen, serta karakteristik produk.
3. Mengevaluasi efisiensi pembelian
Perubahan HPP dapat menjadi petunjuk bahwa biaya pembelian atau produksi mengalami kenaikan. Misalnya, harga bahan baku meningkat, ongkos angkut bertambah, atau pemasok mengubah harga barang.
Dengan membandingkan HPP ant arperiode, perusahaan dapat menilai apakah perubahan biaya tersebut memengaruhi margin keuntungan.
4. Mengendalikan persediaan barang
HPP berkaitan erat dengan persediaan awal dan akhir. Pencatatan stok yang tidak akurat bisa membuat perhitungan biaya barang terjual menjadi keliru.
Pemeriksaan persediaan secara berkala membantu perusahaan mengetahui barang yang tersedia, barang yang sudah terjual, serta kemungkinan kehilangan atau kerusakan stok.
Rumus Cara Menghitung HPP Penjualan Perusahaan Dagang
Dalam perusahaan dagang, rumus umum HPP menggunakan persediaan awal, pembelian bersih, dan persediaan akhir.
HPP = Persediaan Awal + Pembelian Bersih − Persediaan Akhir
Pembelian bersih dihitung dari pembelian barang ditambah biaya angkut pembelian yang relevan, kemudian dikurangi retur pembelian dan potongan pembelian.
Secara lebih rinci, rumusnya sebagai berikut:
Pembelian Bersih = Pembelian + Biaya Angkut Pembelian − Retur Pembelian − Potongan Pembelian
Dengan demikian, langkah menghitung HPP dimulai dari menghitung pembelian bersih, menambahkan persediaan awal, lalu mengurangkan persediaan akhir.
1. Menghitung pembelian bersih
Pembelian bersih menunjukkan nilai pembelian barang setelah memperhitungkan komponen yang menambah atau mengurangi biaya pembelian.
Komponen yang perlu diperhatikan meliputi:
-
Pembelian barang: nilai barang yang diperoleh untuk dijual kembali.
-
Biaya angkut pembelian: biaya pengiriman yang menjadi bagian dari biaya perolehan barang.
-
Retur pembelian: nilai barang yang dikembalikan kepada pemasok.
-
Potongan pembelian: potongan harga yang mengurangi nilai pembelian sesuai ketentuan transaksi.
Contohnya, sebuah toko membeli barang senilai Rp10 juta. Biaya angkut pembelian mencapai Rp500 ribu, retur pembelian Rp300 ribu, dan potongan pembelian Rp200 ribu.
Pembelian bersihnya adalah:
Rp10.000.000 + Rp500.000 − Rp300.000 − Rp200.000 = Rp10.000.000
2. Menentukan persediaan awal
Persediaan awal merupakan nilai stok barang yang tersedia pada awal periode akuntansi. Angkanya biasanya berasal dari saldo persediaan akhir periode sebelumnya.
Sebagai contoh, persediaan awal sebuah toko pada Januari tercatat Rp4 juta. Nilai ini menjadi bagian dari perhitungan HPP selama Januari.
Pencatatan harus konsisten dengan laporan periode sebelumnya agar tidak terjadi perbedaan saldo yang mengganggu perhitungan.
3. Menghitung persediaan akhir
Persediaan akhir adalah nilai barang yang masih tersedia pada akhir periode. Nilainya dapat ditentukan melalui pencatatan persediaan dan pemeriksaan fisik stok.
Misalnya, setelah dilakukan pemeriksaan pada akhir bulan, nilai persediaan yang masih tersedia mencapai Rp3 juta.
Persediaan akhir tersebut dikurangkan dari persediaan awal ditambah pembelian bersih karena barang yang masih tersimpan belum seluruhnya menjadi biaya barang terjual pada periode tersebut.
4. Menghitung HPP
Setelah ketiga komponen tersedia, perhitungan HPP bisa dilakukan menggunakan rumus utama.
Persediaan awal + pembelian bersih − persediaan akhir = HPP.
Pastikan seluruh angka berasal dari periode yang sama dan menggunakan metode penilaian persediaan yang konsisten.
Contoh Cara Menghitung HPP Penjualan dengan Angka
Sebuah toko perlengkapan rumah tangga memiliki data keuangan selama Januari 2026 sebagai berikut:
| Komponen | Nilai |
|---|---|
| Persediaan awal | Rp8.000.000 |
| Pembelian barang | Rp15.000.000 |
| Biaya angkut pembelian | Rp500.000 |
| Retur pembelian | Rp1.000.000 |
| Potongan pembelian | Rp500.000 |
| Persediaan akhir | Rp6.000.000 |
Langkah pertama adalah menghitung pembelian bersih.
Pembelian bersih = Rp15.000.000 + Rp500.000 − Rp1.000.000 − Rp500.000.
Hasilnya, pembelian bersih mencapai Rp14.000.000.
Langkah berikutnya adalah memasukkan angka tersebut ke rumus HPP.
HPP = Persediaan awal + Pembelian bersih − Persediaan akhir.
HPP = Rp8.000.000 + Rp14.000.000 − Rp6.000.000.
Dengan demikian, HPP toko selama Januari 2026 adalah Rp16.000.000.
Angka tersebut merupakan biaya barang yang terjual selama periode tersebut berdasarkan data dan asumsi perhitungan di atas. Hasil akhirnya tetap bergantung pada ketepatan pencatatan pembelian, retur, potongan, serta penilaian persediaan.
Cara Menghitung Laba Kotor Berdasarkan HPP
Setelah HPP diketahui, perusahaan dapat menghitung laba kotor dengan mengurangkan HPP dari penjualan bersih.
Laba Kotor = Penjualan Bersih − HPP
Misalnya, toko pada contoh sebelumnya mencatat penjualan bersih Rp25 juta selama Januari 2026. HPP yang telah dihitung mencapai Rp16 juta.
Maka:
Rp25.000.000 − Rp16.000.000 = Rp9.000.000
Laba kotor toko adalah Rp9 juta.
Untuk mengetahui persentase margin laba kotor, gunakan rumus berikut:
Margin Laba Kotor = (Laba Kotor ÷ Penjualan Bersih) × 100%
Berdasarkan contoh tersebut, margin laba kotor adalah Rp9 juta dibagi Rp25 juta, kemudian dikalikan 100 persen. Hasilnya sebesar 36 persen.
Margin ini menunjukkan bagian penjualan bersih yang tersisa setelah HPP dikurangkan. Nilainya belum memperhitungkan beban operasional dan biaya lainnya.
Perbedaan HPP Perusahaan Dagang dan Manufaktur
Rumus HPP perusahaan dagang tidak selalu bisa langsung digunakan untuk perusahaan manufaktur. Perbedaan utamanya terletak pada proses memperoleh barang yang dijual.
HPP perusahaan dagang
Perusahaan dagang membeli barang jadi dari pemasok untuk dijual kembali. Karena tidak melakukan proses produksi utama, perhitungan HPP umumnya berpusat pada persediaan barang dagang dan pembelian bersih.
Contohnya adalah toko pakaian, distributor makanan kemasan, dan toko elektronik.
HPP perusahaan manufaktur
Perusahaan manufaktur mengolah bahan baku menjadi produk jadi. Karena itu, biaya produksinya dapat mencakup bahan baku langsung, tenaga kerja langsung, dan overhead produksi.
Perusahaan juga perlu memperhitungkan persediaan bahan baku, barang dalam proses, dan barang jadi sesuai sistem akuntansi yang digunakan.
Dengan kata lain, rumus sederhana persediaan awal ditambah pembelian bersih dikurangi persediaan akhir terutama digunakan untuk menjelaskan perhitungan HPP perusahaan dagang. Perhitungan perusahaan manufaktur memerlukan tahapan tambahan untuk menentukan biaya produksi dan biaya barang jadi yang terjual.
Kesalahan yang Sering Terjadi Saat Menghitung HPP
Perhitungan HPP dapat menghasilkan angka yang keliru jika pencatatan transaksi tidak dilakukan secara teliti. Beberapa kesalahan berikut perlu dihindari.
Mencampur HPP dengan biaya operasional
Tidak semua pengeluaran perusahaan menjadi bagian dari HPP. Biaya pemasaran, administrasi, dan sewa kantor, misalnya, umumnya dicatat sebagai beban operasional jika tidak memenuhi kriteria sebagai biaya perolehan atau produksi persediaan.
Pemisahan akun yang tepat membantu laporan laba rugi menunjukkan biaya barang terjual dan beban usaha secara lebih jelas.
Tidak mencatat retur dan potongan pembelian
Retur dan potongan pembelian dapat mengurangi nilai pembelian bersih. Jika transaksi tersebut terlewat, nilai pembelian bersih dan HPP berisiko menjadi terlalu tinggi.
Menggunakan persediaan akhir yang tidak akurat
Stok yang tercatat dalam sistem belum tentu sama dengan jumlah fisik di gudang. Selisih dapat terjadi karena kerusakan, kehilangan, kesalahan pencatatan, atau transaksi yang belum dibukukan.
Pemeriksaan fisik dan rekonsiliasi persediaan perlu dilakukan sesuai kebutuhan usaha.
Tidak konsisten menggunakan metode penilaian persediaan
Perusahaan perlu menggunakan metode penilaian persediaan yang sesuai dengan standar akuntansi yang berlaku dan menerapkannya secara konsisten. Perbedaan metode dapat memengaruhi nilai persediaan akhir serta HPP yang dilaporkan.
Untuk laporan keuangan formal, penerapan metode dan perlakuan biaya sebaiknya disesuaikan dengan standar akuntansi yang relevan.
Cara Membuat Perhitungan HPP Lebih Akurat
Pemilik usaha dapat memulai dari pencatatan pembelian, penjualan, retur, potongan, dan persediaan secara teratur. Setiap transaksi perlu disertai bukti yang memadai agar angka dalam laporan dapat ditelusuri kembali.
Penggunaan spreadsheet atau perangkat lunak akuntansi juga dapat membantu menghitung pembelian bersih, memantau stok, dan menyusun laporan laba rugi. Namun, hasilnya tetap bergantung pada kualitas data yang dimasukkan dan pengaturan sistem.
Untuk bisnis yang memiliki banyak jenis produk, perhitungan biaya per barang juga penting dalam mengevaluasi margin masing-masing produk. Produk dengan penjualan tinggi belum tentu memberikan laba kotor terbesar jika HPP-nya juga tinggi.
Pada akhirnya, cara menghitung HPP penjualan bukan sekadar memasukkan angka ke dalam rumus. Ketepatan pencatatan dan pemahaman terhadap komponen biaya menentukan apakah hasil perhitungan benar-benar dapat digunakan untuk menetapkan harga, mengukur laba kotor, serta mengevaluasi kinerja bisnis.
