
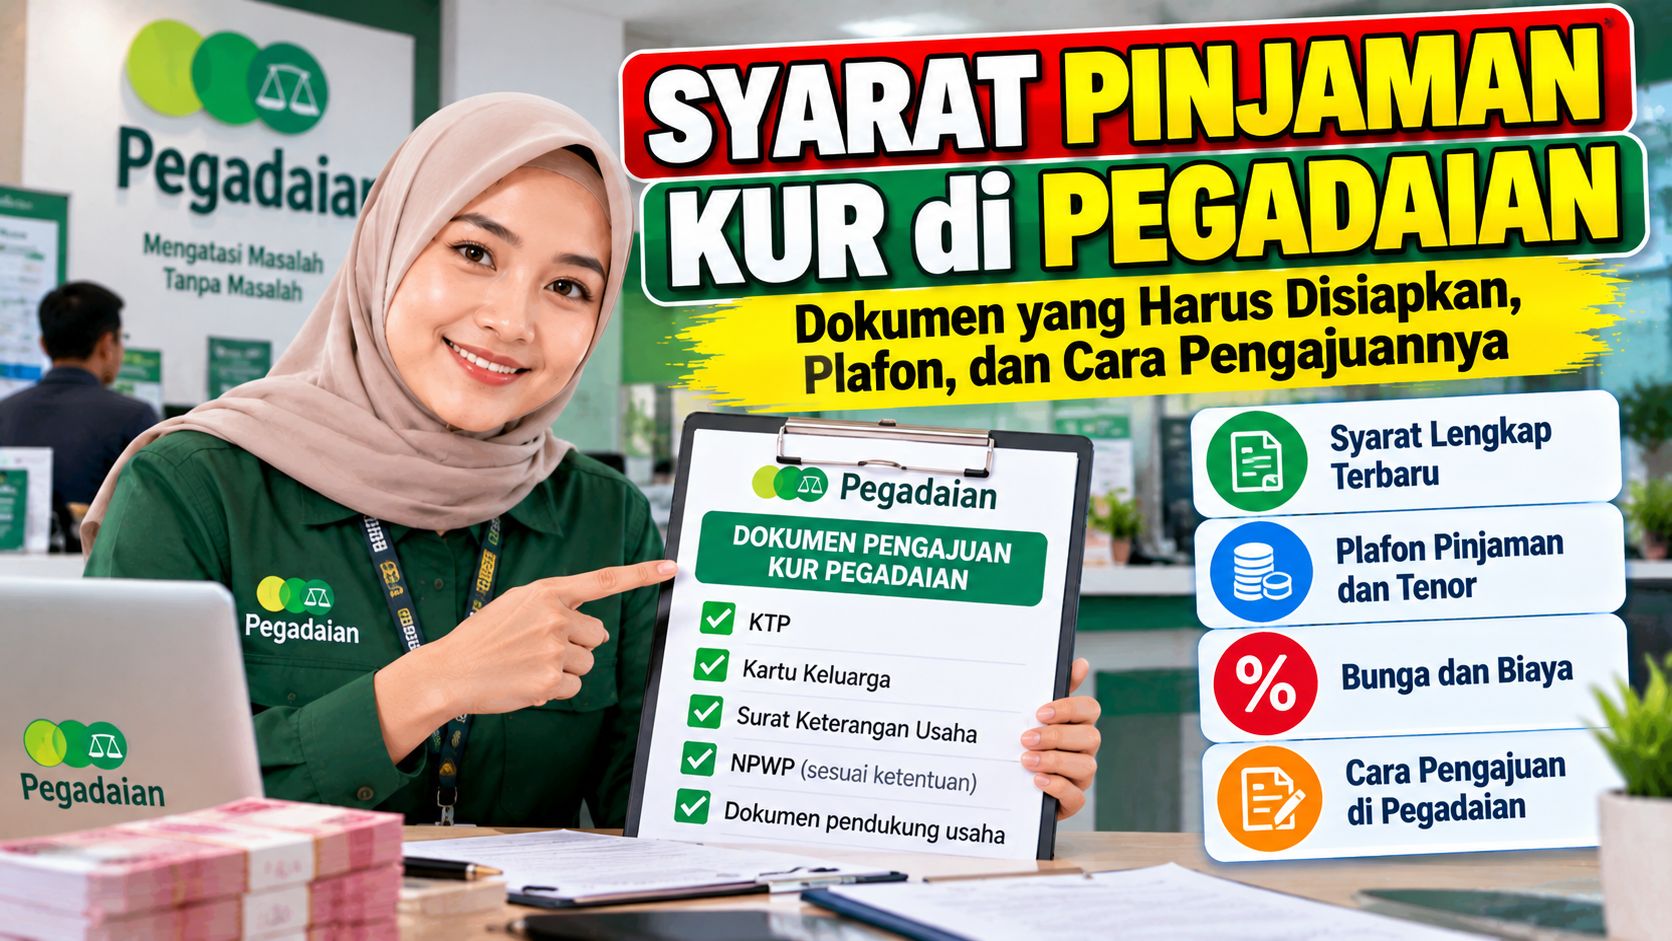
Produk yang dikenal sebagai KUR Syariah Pegadaian menggunakan skema pembiayaan tanpa agunan. Artinya, calon nasabah tidak harus menyerahkan barang seperti kendaraan atau sertifikat tanah sebagai jaminan. Namun, bukan berarti pengajuan otomatis disetujui. Pegadaian tetap melakukan pemeriksaan identitas, kelayakan usaha, dan kemampuan calon nasabah dalam membayar angsuran.
Informasi mengenai plafon, tenor, biaya mu’nah, serta persyaratan administratif perlu diperiksa sebelum mengajukan pembiayaan. Ketentuan produk dapat berubah mengikuti kebijakan dan program yang berlaku. Karena itu, informasi dari outlet Pegadaian menjadi acuan penting sebelum calon nasabah memutuskan jumlah pinjaman.
Mengenal KUR Syariah Pegadaian untuk Pelaku UMKM
KUR Syariah Pegadaian merupakan fasilitas pembiayaan yang ditujukan untuk membantu pelaku usaha mikro memperoleh tambahan modal. Dana yang diterima dapat digunakan untuk kebutuhan produktif, bukan untuk membiayai keperluan konsumtif pribadi.
Skema pembiayaan ini dijalankan berdasarkan prinsip syariah. Dalam pelaksanaannya, terdapat komponen biaya yang disebut mu’nah, yaitu biaya pemeliharaan atau jasa sesuai ketentuan akad. Karena itu, calon nasabah perlu memahami rincian kewajiban pembayaran sebelum menandatangani perjanjian.
Pembiayaan tanpa agunan menjadi salah satu daya tarik produk ini. Meski demikian, Pegadaian tetap perlu memastikan usaha yang diajukan benar-benar berjalan dan memiliki kemampuan menghasilkan pendapatan untuk membayar angsuran.
Siapa yang bisa mengajukan?
Secara umum, fasilitas ini ditujukan kepada pelaku usaha mikro yang menjalankan kegiatan produktif. Jenis usaha yang dapat dipertimbangkan antara lain:
- Warung kelontong dan toko sembako.
- Pedagang makanan dan minuman.
- Usaha pertanian, peternakan, serta perikanan.
- Usaha produksi rumahan.
- Jasa reparasi dan keterampilan.
- Usaha perdagangan skala kecil lainnya.
Calon nasabah perlu memiliki kegiatan usaha yang jelas. Usaha tersebut juga harus sesuai dengan ketentuan hukum dan prinsip syariah.
Syarat Pinjaman KUR di Pegadaian yang Perlu Disiapkan
Persyaratan administrasi menjadi bagian awal dalam proses pengajuan. Dokumen yang diminta digunakan untuk memeriksa identitas calon nasabah, alamat tempat tinggal, serta keberadaan usaha.
Berikut dokumen yang sebaiknya dipersiapkan sebelum mendatangi outlet Pegadaian yang melayani pembiayaan mikro.
1. Kartu Tanda Penduduk (KTP)
KTP digunakan untuk memastikan identitas calon nasabah. Siapkan fotokopi KTP dan bawa dokumen aslinya ketika melakukan pengajuan.
Pastikan nama, nomor induk kependudukan, dan alamat terbaca dengan jelas. Apabila terdapat perubahan data kependudukan, sebaiknya selesaikan terlebih dahulu melalui instansi terkait.
2. Kartu Keluarga (KK)
Kartu Keluarga menjadi dokumen pendukung untuk memeriksa informasi anggota keluarga dan kesesuaian data kependudukan.
Bawa salinan KK terbaru. Jika ada perubahan susunan keluarga yang belum tercatat, tanyakan kepada petugas apakah diperlukan dokumen tambahan.
3. Surat nikah jika diperlukan
Calon nasabah yang sudah menikah dapat diminta menunjukkan dokumen perkawinan sebagai pelengkap administrasi.
Persyaratan ini bisa berkaitan dengan proses pemeriksaan data keluarga. Untuk memastikan apakah dokumen asli atau salinan diperlukan, calon nasabah sebaiknya menanyakannya langsung kepada petugas Pegadaian.
4. Bukti alamat tempat tinggal
Alamat tempat tinggal perlu sesuai dengan informasi yang disampaikan dalam formulir pengajuan.
Apabila alamat domisili berbeda dari KTP, calon nasabah sebaiknya menyiapkan surat keterangan domisili atau dokumen pendukung lain sesuai permintaan petugas.
Dokumen pendukung alamat dapat berupa bukti tagihan listrik atau dokumen lain yang dapat membantu proses verifikasi.
5. Dokumen legalitas usaha
Bukti bahwa usaha benar-benar berjalan merupakan bagian penting dalam pengajuan KUR. Calon nasabah dapat menyiapkan dokumen legalitas yang dimiliki, seperti:
- Nomor Induk Berusaha (NIB).
- Surat Keterangan Usaha dari pemerintah desa atau kelurahan, apabila masih diterima sesuai ketentuan.
- Izin usaha yang relevan.
- Dokumen pendukung lain yang menunjukkan kegiatan usaha.
Tidak semua pelaku usaha mikro memiliki jenis dokumen yang sama. Karena itu, tanyakan kepada outlet Pegadaian mengenai dokumen legalitas yang dapat digunakan untuk jenis usaha yang dijalankan.
6. Informasi penghasilan dan kegiatan usaha
Pegadaian perlu memperoleh gambaran mengenai kondisi usaha dan kemampuan calon nasabah membayar kewajiban pembiayaan.
Siapkan informasi seperti jenis barang yang dijual, lama usaha berjalan, perkiraan omzet, pengeluaran rutin, serta keuntungan bersih. Catatan penjualan atau pembelian barang juga dapat membantu menjelaskan kondisi usaha.
Bagi pedagang kecil yang belum memiliki pembukuan formal, catatan sederhana tetap berguna. Misalnya, jumlah penjualan harian, biaya belanja barang, biaya transportasi, dan pengeluaran operasional lainnya.
Ketentuan Calon Penerima KUR Syariah Pegadaian
Selain dokumen, terdapat sejumlah ketentuan yang perlu diperhatikan calon nasabah. Persyaratan akhir dapat mengikuti kebijakan produk dan program KUR yang berlaku ketika pengajuan dilakukan.
Beberapa hal yang umumnya menjadi perhatian dalam pemeriksaan meliputi:
- Memiliki usaha produktif yang benar-benar berjalan.
- Memenuhi ketentuan usia calon nasabah sesuai kebijakan Pegadaian.
- Mempunyai identitas dan alamat tempat tinggal yang dapat diverifikasi.
- Memiliki kemampuan membayar angsuran berdasarkan kondisi keuangan usaha.
- Menjalankan kegiatan usaha yang tidak bertentangan dengan hukum dan prinsip syariah.
- Bersedia mengikuti pemeriksaan data serta survei usaha apabila diperlukan.
- Memenuhi ketentuan mengenai pembiayaan lain yang sedang berjalan.
Perlu diperhatikan bahwa persyaratan seperti batas usia, lama usaha, jarak lokasi usaha dari outlet, dan status pembiayaan di lembaga lain tidak sebaiknya dianggap sama untuk semua produk atau periode pengajuan. Calon nasabah perlu meminta daftar persyaratan terbaru dari Pegadaian.
Plafon, Tenor, dan Biaya KUR Pegadaian
Besaran pembiayaan merupakan salah satu informasi yang perlu diperiksa sebelum mengajukan KUR. Dalam informasi produk KUR Syariah Super Mikro yang pernah dipublikasikan Pegadaian, plafon pembiayaan berada pada kisaran Rp1 juta sampai Rp10 juta dengan pilihan tenor 12 hingga 36 bulan.
Namun, calon nasabah perlu memastikan apakah skema tersebut masih berlaku di outlet dan periode pengajuan yang dituju. Jangan langsung menggunakan tabel angsuran dari artikel lama karena tarif dan ketentuan produk bisa mengalami perubahan.
Mengenal biaya mu’nah
KUR Syariah tidak menggunakan istilah bunga seperti kredit konvensional. Dalam skema yang dijalankan Pegadaian, terdapat biaya mu’nah sesuai ketentuan akad pembiayaan.
Calon nasabah sebaiknya meminta penjelasan tertulis mengenai:
- Besaran pokok pembiayaan yang disetujui.
- Tarif mu’nah yang dikenakan.
- Jumlah angsuran setiap bulan.
- Lama pembiayaan.
- Tanggal jatuh tempo.
- Biaya lain jika memang berlaku.
- Ketentuan pelunasan lebih awal dan keterlambatan pembayaran.
Jangan hanya menanyakan berapa uang yang akan diterima. Perhatikan pula total kewajiban sampai pembiayaan berakhir.
Contoh menghitung kemampuan angsuran
Misalnya, seorang pedagang mengajukan pembiayaan Rp5 juta untuk menambah persediaan barang. Sebelum menyetujui jumlah tersebut, ia perlu menghitung keuntungan bersih usaha setiap bulan.
Apabila keuntungan bersih setelah dikurangi belanja barang, biaya transportasi, listrik, dan kebutuhan operasional hanya Rp700 ribu, angsuran yang terlalu besar dapat mengganggu perputaran modal.
Karena itu, calon nasabah sebaiknya tidak mengajukan plafon maksimal hanya karena tersedia. Pilih jumlah pembiayaan berdasarkan kebutuhan usaha dan kemampuan membayar, bukan semata-mata berdasarkan dana yang bisa diperoleh.
Cara Mengajukan Pinjaman KUR di Pegadaian
Pengajuan dilakukan melalui outlet Pegadaian yang menyediakan layanan pembiayaan mikro. Calon nasabah dapat mengikuti tahapan berikut.
1. Datangi outlet Pegadaian terdekat
Langkah awal adalah mencari outlet Pegadaian yang melayani KUR Syariah. Tidak semua lokasi harus diasumsikan memiliki layanan atau kuota pembiayaan yang sama.
Sebelum datang, calon nasabah dapat menghubungi layanan resmi Pegadaian untuk memastikan ketersediaan produk, lokasi pengajuan, dan persyaratan terbaru.
2. Konsultasikan kebutuhan modal usaha
Jelaskan jenis usaha yang dijalankan dan tujuan penggunaan dana. Misalnya, untuk membeli bahan baku, menambah stok dagangan, atau memperbaiki peralatan produksi.
Petugas dapat memberikan informasi mengenai pilihan pembiayaan yang sesuai dengan ketentuan produk. Pada tahap ini, tanyakan juga plafon, tenor, biaya mu’nah, dan simulasi angsuran.
3. Serahkan dokumen persyaratan
Setelah mengetahui ketentuan yang berlaku, lengkapi formulir dan serahkan dokumen yang diminta.
Periksa kembali kesesuaian nama, alamat, nomor identitas, dan informasi usaha. Data yang tidak konsisten bisa membuat proses pemeriksaan membutuhkan waktu lebih lama.
4. Ikuti proses verifikasi dan pemeriksaan usaha
Pegadaian akan memeriksa kelengkapan dokumen dan informasi calon nasabah. Pemeriksaan dapat mencakup identitas, kondisi usaha, serta kemampuan membayar.
Dalam proses ini, petugas dapat melakukan kunjungan atau survei ke lokasi usaha. Tujuannya untuk memastikan kegiatan usaha sesuai dengan informasi yang disampaikan.
Calon nasabah sebaiknya memberikan keterangan secara terbuka. Jangan membesar-besarkan omzet atau keuntungan karena informasi tersebut berkaitan dengan penilaian kemampuan pembayaran.
5. Pelajari hasil persetujuan dan akad
Apabila pengajuan disetujui, calon nasabah akan memperoleh informasi mengenai jumlah pembiayaan, tenor, dan kewajiban angsuran.
Baca seluruh isi akad sebelum menandatangani dokumen. Pastikan jumlah dana, tarif mu’nah, jadwal pembayaran, serta ketentuan apabila terjadi keterlambatan sudah dipahami.
Jika ada bagian yang belum jelas, minta petugas menjelaskannya terlebih dahulu. Jangan menandatangani dokumen hanya karena ingin proses pencairan segera selesai.
6. Pencairan dana pembiayaan
Setelah proses akad selesai dan seluruh ketentuan dipenuhi, dana pembiayaan dapat dicairkan sesuai mekanisme Pegadaian.
Gunakan dana tersebut untuk kebutuhan usaha yang telah direncanakan. Memisahkan uang modal dari pengeluaran rumah tangga dapat membantu menjaga arus kas dan memudahkan pembayaran angsuran.
7. Bayar angsuran sesuai jadwal
Pembayaran perlu dilakukan berdasarkan jadwal yang tercantum dalam akad. Catat tanggal jatuh tempo dan siapkan dana sebelum waktunya.
Apabila usaha mengalami penurunan pendapatan dan pembayaran mulai terasa berat, segera hubungi Pegadaian untuk menanyakan prosedur yang tersedia. Mengabaikan kewajiban justru dapat menambah masalah keuangan dan memengaruhi riwayat pembiayaan.
Apakah Pinjaman KUR Pegadaian Harus Menggunakan Jaminan?
Salah satu karakteristik KUR Syariah Pegadaian yang ditawarkan untuk segmen mikro adalah pembiayaan tanpa agunan. Dengan demikian, calon nasabah tidak perlu menyerahkan barang jaminan seperti BPKB kendaraan atau sertifikat tanah untuk skema tersebut.
Meski demikian, istilah tanpa agunan bukan berarti pengajuan pasti diterima. Pegadaian tetap melakukan penilaian kelayakan usaha, pemeriksaan data, dan analisis kemampuan membayar.
Perlu dibedakan pula antara KUR Syariah dan produk pembiayaan Pegadaian lainnya. Produk seperti pembiayaan usaha berbasis gadai atau jaminan aset mempunyai ketentuan berbeda. Pastikan nama produk yang diajukan benar-benar KUR Syariah, bukan fasilitas pembiayaan lain yang menggunakan agunan.
Hal yang Perlu Diperiksa Sebelum Mengajukan KUR
Calon nasabah sebaiknya tidak terburu-buru mengambil pembiayaan hanya karena membutuhkan tambahan modal. Ada beberapa hal yang layak diperhitungkan terlebih dahulu.
Pertama, tentukan kebutuhan dana secara realistis. Hitung berapa modal yang benar-benar dibutuhkan untuk meningkatkan kapasitas usaha.
Kedua, buat perkiraan arus kas. Usaha yang ramai belum tentu menghasilkan keuntungan bersih besar apabila biaya operasionalnya juga tinggi.
Ketiga, periksa seluruh kewajiban pembiayaan yang masih berjalan. Jika sudah memiliki cicilan lain, masukkan pembayaran tersebut dalam perhitungan kemampuan keuangan.
Keempat, minta simulasi angsuran resmi dari petugas. Jangan hanya mengandalkan tabel yang beredar di media sosial karena bisa berasal dari periode atau skema berbeda.
Kelima, pastikan pengajuan dilakukan melalui saluran resmi. Hindari perantara yang meminta uang di muka dengan janji pencairan pasti atau menawarkan cara meloloskan pengajuan tanpa pemeriksaan.
Cara Memastikan Informasi KUR Pegadaian Terbaru
Informasi produk pembiayaan dapat berubah mengikuti kebijakan pemerintah dan perusahaan. Untuk menghindari kesalahan, calon nasabah dapat memeriksa situs resmi Pegadaian di pegadaian.co.id atau menghubungi layanan pelanggan melalui kanal resmi yang tercantum di situs tersebut.
Calon nasabah juga dapat mendatangi outlet Pegadaian untuk memperoleh penjelasan langsung mengenai ketersediaan KUR Syariah, plafon pembiayaan, tarif mu’nah, tenor, serta dokumen yang harus disiapkan.
Pada akhirnya, syarat pinjaman KUR di Pegadaian tidak hanya berkaitan dengan kelengkapan KTP, KK, dan dokumen usaha. Kondisi usaha serta kemampuan membayar juga menjadi bagian penting dalam proses penilaian. Dengan memeriksa ketentuan terbaru dan menghitung kebutuhan modal secara cermat, pelaku UMKM dapat mengajukan pembiayaan dengan persiapan yang lebih matang.
